【例题】已知某房地产投资项目的购买投资为5000万元,流动资金为500万元,投资者的权益资本为2000万元,经营期内年平均利润总额为700万元,年平均税后利润为500万元,则项目的资本金利润率为( )。
A.10.0%
B.14.0%
C.25.0%
D.35.0%
『正确答案』D
『答案解析』本题考查资本金利润率的计算。
【例题】(2016年真题)在同一个房地产投资方案中,资本金利润率(R)和资本金净利润率(r)的关系是( )。
A.R>r
B.R
C.R=r
D.无法判断两者的大小
『正确答案』A
『答案解析』本题考查静态盈利性指标及其计算。资本金利润率=年税前利润或年平均税前利润/资本金×100%。资本金净利润率=年净利润或年平均净利润/资本金×100%。因此,资本金利润率>资本金净利润率。
【例题】对于相同的两个房地产投资方案,某动态投资回收期(Pb)与静态投资回收期(Pb')之间的关系是( )。
A.Pb
B.Pb≤Pb'
C.Pb=Pb'
D.Pb>Pb'
『正确答案』D
『答案解析』由于动态的有折现,所以同一项目的动态投资回收期一定大于静态投资回收期。
【例题】张某以40万元购买了一处商业店铺用于出租经营,其购买投资的部分资金来自银行提供的期限为10年的抵押贷款。如店铺在第4年的租金收入为5万元,各项成本费用为3.4万元,其中支付银行利息1.5万元。则张某的这项投资在第4年的利息备付率是( )。
A.1.07
B.1.47
C.2.07
D.3.33
『正确答案』C
『答案解析』本题考查利息备付率的计算。
【例题】(2013年真题)对房地产投资项目进行线性盈亏平衡分析时,应把总成本分解为( )两部分。
A.固定成本和变动成本
B.会计成本和经济成本
C.显性成本和隐性成本
D.私人成本和社会成本
『正确答案』A
『答案解析』本题考查盈亏平衡分析基本原理。对房地产投资项目进行线性盈亏平衡分析时,应把总成本分为固定成本和变动成本。
【例题】(2012年真题)下列线性盈亏平衡表达式中,用产品单价表示盈亏平衡点的是( )。
A.CF/P-V-T
B.P·CF/P-V-T
C.CF/Q+V+T
D.P-T-CF/Q
『正确答案』C
『答案解析』本题考查盈亏平衡点的计算。用产品单价表示的盈亏平衡点BEP(P)为:BEP(P)= CF/Q+V+T。
【例题】(2014年真题)在房地产投资项目盈亏平衡分析中,用( )表示的盈亏平衡点越高,说明风险越小。
A.销售量
B.销售单价
C.销售额
D.单位产品变动成本
『正确答案』D
『答案解析』本题考查盈亏平衡的评价原则。盈亏平衡点的值不论是用产量表示,还是用生产能力利用率表示;不论是用产品单价表示,还是用销售额表示,都是越低越好[BEP(V)除外]。
【例题】某房地产开发项目的占地面积为10000㎡,规划容积率≤4,预计开发完成后可供销售的面积为总建筑面积的80%,项目的固定成本为5000万元,预计平均销售单价为4500元/㎡,则使项目达到盈亏平衡的单位变动成本为( )元/㎡。
A.2350.00
B.2937.50
C.3250.00
D.4062.50
『正确答案』A
『答案解析』总建筑面积=10000×4=40000
可销售面积=40000×80%=32000
销售单价×销售量=固定成本+单位可变成本×销售量
设单位变动成本为x
0.45×32000=5000+40000x
x=0.235(万元)
本题的难点在于,计算销售收入要用可销售面积,而计算变动成本要用建筑面积;另外要注意单位一致。
【例题】(2016年真题)某房地产投资方案财务净现值的三个不确定因素E1、E2、E3的敏感性分别为-1.8、2.6和-1.2,财务净现值对这三个不确定因素的敏感度从高到低的顺序是( )。
A.E1、E2、E3
B.E3、E2、E1
C.E2、E1、E3
D.E1、E3、E2
『正确答案』C
『答案解析』本题考查单因素敏感性分析方法。财务净现值对某一因素的敏感度系数的绝对值越大,表明财务净现值对该因素敏感度越高。
【例题】房地产投资项目风险识别的主要工作包括( )。
A.测算风险概率
B.感知风险
C.估计风险损失
D.分析风险
E.制定风险应对策略
『正确答案』BD
『答案解析』本题考查房地产投资项目风险识别有关内容。房地产投资项目风险识别过程包含两个环节:一是感知风险,即通过各种方法了解和认识投资项目将面临哪些客观存在的风险;二是分析风险,即在感知风险的基础上,进一步分析引起风险事故的各种潜在因素,即造成风险事故的主要原因。
【例题】(2014年真题)下列房地产投资风险中,属于系统风险的是( )。
A.收益现金流风险
B.机会成本风险
C.持有期风险
D.政策风险
『正确答案』D
『答案解析』本题考查房地产投资风险的类型。系统风险是指对市场内所有房地产投资项目都产生影响的、投资者无法避免或消除的风险,主要包括:通货膨胀风险、市场供求风险、市场周期风险、变现风险、利率风险、政策风险、政治风险、或然损失风险。
【例题】(2014年真题)关于房地产投资方案风险测度评价的说法,正确的是( )。
A.标准差越小的方案,风险越大
B.期望值越大的方案,风险越大
C.变异系数越大的方案,风险越大
D.概率值越大的方案,风险越大
『正确答案』C
『答案解析』本题考查房地产投资风险的测度。投资项目的财务内部收益率大于等于基准收益率的累计概率值越大,风险越小;标准差越小,风险越小;变异系数越小,风险越小。所以只有选项C说法正确。
【例题】(2014年真题)对互斥型房地产投资方案进行直接比选时,比较方案之间必须具备的可比性条件有( )。
A.各方案均为房地产开发投资项目
B.各方案有相同的投资收益率
C.各方案费用和效益的计算口径一致
D.各方案有相同的计算期
E.各方案现金流量有相同的时间单位
『正确答案』CDE
『答案解析』本题考查房地产投资方案的可比性条件。互斥型方案进行比选时,必须的条件有:被比较方案的费用及效益计算口径一致;被比较方案具有相同的计算周期;被比较方案的现金流量具有相同的时间单位。如果以上条件不能满足,必须经过一定转化后方能进行比较。
【例题】(2016年真题)用净现值法对甲、乙、丙三个投资方案进行比选的结果是甲方案最优、乙方按次优、丙方案最差,用净现值率法对这三个方案进行比选的结果是( )。
A.甲方案一定最优
B.乙方按一定最优
C.丙方案一定最差
D.甲乙丙都有可能是最优方案
『正确答案』D
『答案解析』本题考查净现值率比较法。采用净现值率法对方案比选的结果与采用净现值法的结果不一致。这是因为净现值率法是从单位投资收益的角度进行方案比选,而净现值法是从投资总额收益的角度进行方案比选。两种方法评价的角度不同,因此评价的结论可能不同。
【例题】若投资资金是强制约束条件,在进行投资方案比选时,宜采用的比选方法是( )。
A.净现值比较法
B.净将来值比较法
C.净年值比较法
D.净现值率比较法
『正确答案』D
『答案解析』本题考查计算期相同的互斥型方案比选。净现值率比较法说明了投资方案单位投资所获得的净效益。用净现值率进行比较时,以净现值率较大的方案为优。在投资资金受到强制约束的情况下,一般宜采用净现值率法。
【例题】(2014年真题)下列用于互斥型房地产投资方案比选的方法中,可直接用于计算期不同方案比选的是( )。
A.净现值法
B.净年值法
C.净将来值法
D.净现值率法
『正确答案』B
『答案解析』本题考查计算期不同的互斥型方案必选。计算期不同的互斥型方案的必选方法有年值法和现值法,其中年值法包括净年值法和费用年值法,现值法包括最小公倍数法和年值折现法。所以本题选B。
【例题】(2013年真题)当各投资方案计算期不同时,进行投资方案比选宜采用的方法是( )。
A.差额净现值法
B.净现值法
C.净将来值法
D.年值法
『正确答案』D
『答案解析』本题考查计算期不同的互斥型方案比选方法。ABC属于计算期相同的互斥型方案比选方法。D属于计算期不同的互斥型方案比选方法。
【例题】(2014年真题·案例分析题)张某完全靠500万元的自有资金进行房地产置业投资。经市场调研,有甲、乙、丙三个投资方案可供选择。各方案的初始投资年净经营收入和净转售收入见下表,计算期均为10年。张某的目标收益率为10%。
单位:万元
|
投资方案 |
初始投资 |
年净经营收入 |
净转售收入 |
|
第0年末 |
第1年末至第9年末 |
第10年末 | |
|
甲 |
300 |
40 |
350 |
|
乙 |
400 |
60 |
460 |
|
丙 |
500 |
75 |
520 |
1.进行方案比选时,甲、乙、丙三个投资方案之间的关系为( )。
A.现金流相关方案
B.互斥方案
C.混合方案
D.互补方案
『正确答案』B
『答案解析』本题考查投资方案的类型。由于受资金约束,只能选择一个方案,即互斥方案。
2.用净现值率法进行方案比较,甲、乙、丙三个投资方案从优到劣的排列顺序为( )。
A.甲、乙、丙
B.甲、丙、乙
C.丙、乙、甲
D.乙、丙、甲
『正确答案』D
『答案解析』本题考查计算期相同的互斥方案比选。
3.在计算期内,甲、乙、丙三个投资方案经营期间的投资收益率高低关系正确的为( )。
A.甲大于乙,乙大于丙
B.乙大于甲,甲大于丙
C.乙等于丙,丙大于甲
D.甲等于乙,乙大于丙
『正确答案』C
『答案解析』本题考查收益率的计算。三个方案的经营期间均为前9年。投资收益率=年息税前利润÷项目总投资×100%,甲的投资收益率=40÷300×100%=13.33%;乙的投资收益率60÷400×100%=15%;丙的投资收益率75÷500×100%=15%。
4.在计算期内,甲、乙、丙三个投资方案的现金流出应包括( )。
A.初始投资
B.经营成本
C.还本付息
D.经营税金
『正确答案』ABD
『答案解析』本题考查现金流量的内容。张某的投资不涉及贷款,没有涉及还本付息的现金流出,其他都包含。
考试交流区报名时间交流群(点击加入QQ群可快速加群交流成绩查询相关信息我们会及时在群里通知):
 (群:569977370)
温馨提示:有任何报考及考试相关疑问,可添加网校专业老师个人微信号“edu24olxu”咨询。!考生可下载手机APP,随时掌握考试资讯!
扫一扫上面的二维码,添加老师个人微信号,所有课程八折开通
相关文章
如果本站所转载内容不慎侵犯了您的权益,请与我们联系
 ,我们将会及时处理。如转载本站内容,请注明来源:经济师考试网(jjsexam.COM)。
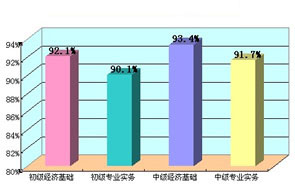
环球网校经济师历年通过率比较
 刘艳霞老师 |
刘艳霞老师:会计师、注册会计师。环球职业教育在线会计职称、注册税务师、注册会计师、会计从业、经济师等课程辅导专家。...[详细] |
 胡艳君老师 |
胡艳君老师,上海财经大学经济学博士。任职于北京某高校经济学类、管理学类的辅导老师。.[详细] |


